Digitale Handakte: was, wie lange, wie sicher
Digitale Handakte: welche Aufbewahrungsfristen nach BRAO, AO und HGB gelten, wann Papier nach dem Scannen weg darf und wann Sie löschen müssen. Stand 10/2026.
Viele Kanzleien führen ihre Akten längst elektronisch, heben das Papier aber trotzdem auf, weil unklar ist, was wie lange aufbewahrt werden muss und ob ein Scan das Original ersetzt. Dieser Ratgeber ordnet drei Fragen: Was gehört zur Handakte und wie lange bleibt sie? Wann dürfen Papierunterlagen nach dem Scannen vernichtet werden? Wann muss gelöscht werden?
Maßgeblich sind § 50 BRAO für die Handakte, § 147 AO und – für Kaufleute – § 257 HGB für steuerlich und handelsrechtlich bedeutsame Unterlagen, die Verwaltungsgrundsätze der Finanzverwaltung (GoBD) sowie die Technische Richtlinie BSI TR-03138 zum ersetzenden Scannen. Für die Löschung kommt die Datenschutz-Grundverordnung hinzu.
Was zur Handakte gehört und wie lange sie bleibt
Nach § 50 Abs. 1 Satz 1 BRAO muss die Rechtsanwältin oder der Rechtsanwalt durch das Führen von Handakten „ein geordnetes und zutreffendes Bild über die Bearbeitung seiner Aufträge geben können“. Die Handakte ist also mehr als eine Ablage: Aus ihr muss sich der Gang des Mandats nachvollziehen lassen.
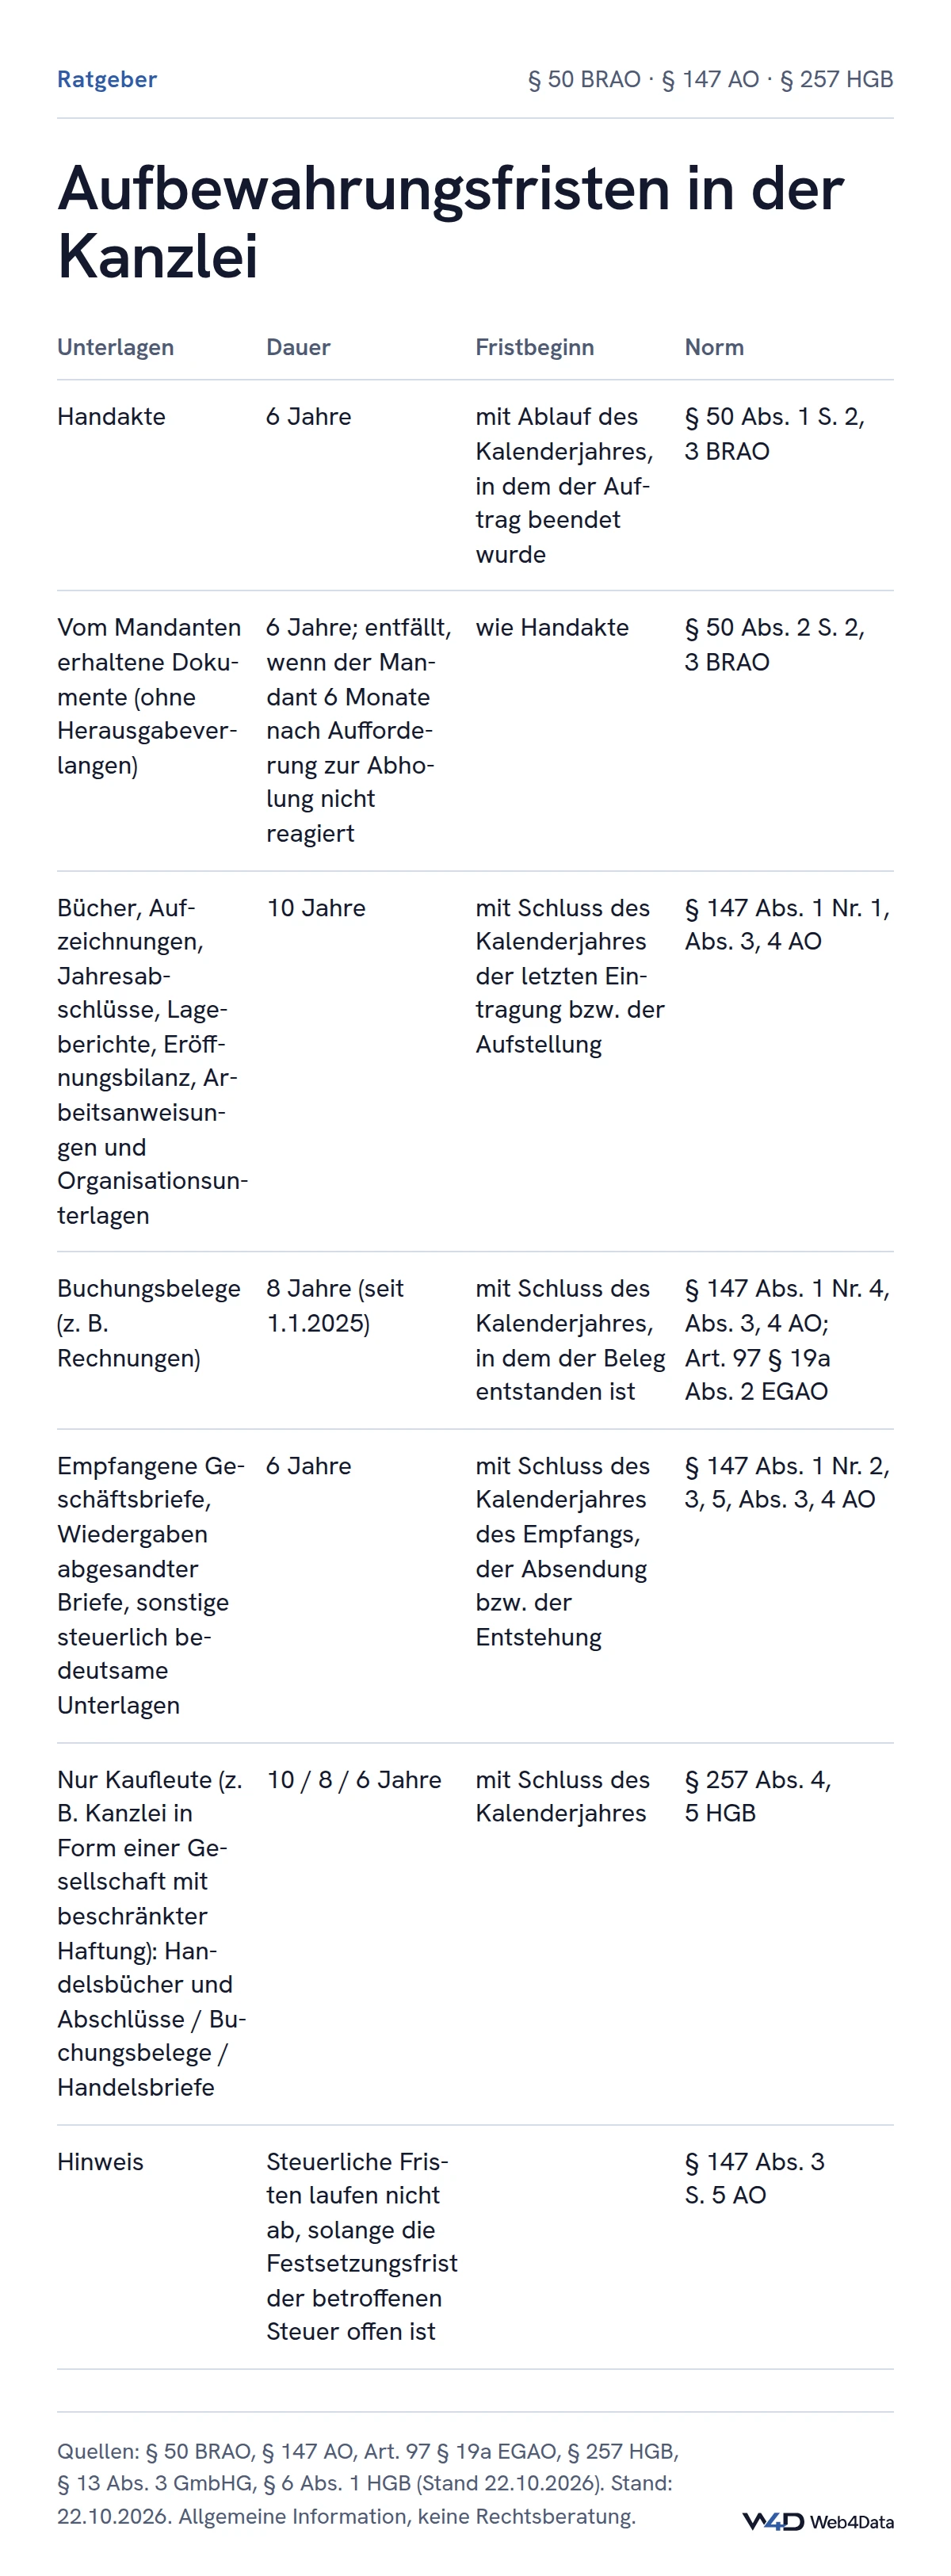
- Dauer: Die Handakten sind sechs Jahre aufzubewahren (§ 50 Abs. 1 Satz 2 BRAO).
- Fristbeginn: Die Frist beginnt mit Ablauf des Kalenderjahres, in dem der Auftrag beendet wurde (§ 50 Abs. 1 Satz 3 BRAO). Endet ein Mandat im März 2026, beginnt die Frist mit Ablauf des 31.12.2026 und endet mit Ablauf des 31.12.2032.
- Elektronische Führung: Die Regeln gelten entsprechend, wenn die Handakte elektronisch geführt wird (§ 50 Abs. 4 BRAO). Die digitale Akte ist damit ausdrücklich zulässig, unterliegt aber denselben Pflichten.
- Andere Vorschriften bleiben unberührt (§ 50 Abs. 5 BRAO). Rechnungen, Buchungsbelege und andere steuerlich bedeutsame Unterlagen in der Akte können deshalb länger aufzubewahren sein.
Dokumente des Mandanten
Unterlagen, die Sie vom Mandanten oder für ihn erhalten haben, sind auf Verlangen herauszugeben (§ 50 Abs. 2 Satz 1 BRAO). Verlangt der Mandant sie nicht heraus, sind sie ebenfalls sechs Jahre aufzubewahren. Diese Pflicht entfällt, wenn Sie den Mandanten aufgefordert haben, die Dokumente in Empfang zu nehmen, und er binnen sechs Monaten nach Zugang nicht reagiert (§ 50 Abs. 2 Satz 3 BRAO). Für die Korrespondenz zwischen Ihnen und dem Mandanten sowie für Dokumente, die er schon in Urschrift oder Abschrift hat, gilt Absatz 2 nicht (§ 50 Abs. 2 Satz 4 BRAO).
Praktisch heißt das: Ein Scan ersetzt für den Mandanten nicht das Original, das ihm gehört. Wer Originale nach Mandatsende zurückgibt oder zur Abholung auffordert und die Aufforderung dokumentiert, verkürzt den Papierbestand am wirksamsten.
Längere Fristen für Rechnungen, Belege und Bücher
Die Kanzlei ist zugleich Unternehmen. Für ihre steuerlich bedeutsamen Unterlagen gilt § 147 AO, unabhängig von der Rechtsform. Seit dem 1.1.2025 gelten nach § 147 Abs. 3 Satz 1 AO:
- zehn Jahre für Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, die Eröffnungsbilanz und die zu ihrem Verständnis erforderlichen Arbeitsanweisungen und Organisationsunterlagen (Abs. 1 Nr. 1),
- acht Jahre für Buchungsbelege (Abs. 1 Nr. 4), also etwa Ihre Ausgangs- und Eingangsrechnungen,
- sechs Jahre für empfangene Handels- oder Geschäftsbriefe, Wiedergaben abgesandter Briefe und sonstige Unterlagen, soweit sie für die Besteuerung von Bedeutung sind.
Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem etwa der Buchungsbeleg entstanden oder der Brief empfangen oder abgesandt worden ist (§ 147 Abs. 4 AO). Sie läuft jedoch nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch läuft (§ 147 Abs. 3 Satz 5 AO). Die verkürzte Frist von acht Jahren gilt für alle Unterlagen, deren Frist nach altem Recht am 31.12.2024 noch nicht abgelaufen war (Art. 97 § 19a Abs. 2 EGAO).
Ist die Kanzlei als Gesellschaft mit beschränkter Haftung organisiert, gilt sie als Handelsgesellschaft (§ 13 Abs. 3 GmbHG), und die Vorschriften für Kaufleute finden Anwendung (§ 6 Abs. 1 HGB). § 257 Abs. 4 HGB sieht dieselbe Staffel vor: zehn Jahre für Handelsbücher und Abschlüsse, acht Jahre für Buchungsbelege, sechs Jahre für Handelsbriefe, jeweils ab Schluss des Kalenderjahres (§ 257 Abs. 5 HGB).
Für die Praxis empfiehlt sich, je Dokumentart festzulegen, welche Frist gilt, und dies in der Akte als Merkmal zu führen. Eine Rechnung in der Handakte folgt dann der Achtjahresfrist, nicht der Sechsjahresfrist der Handakte.
Wann Papier nach dem Scannen vernichtet werden darf
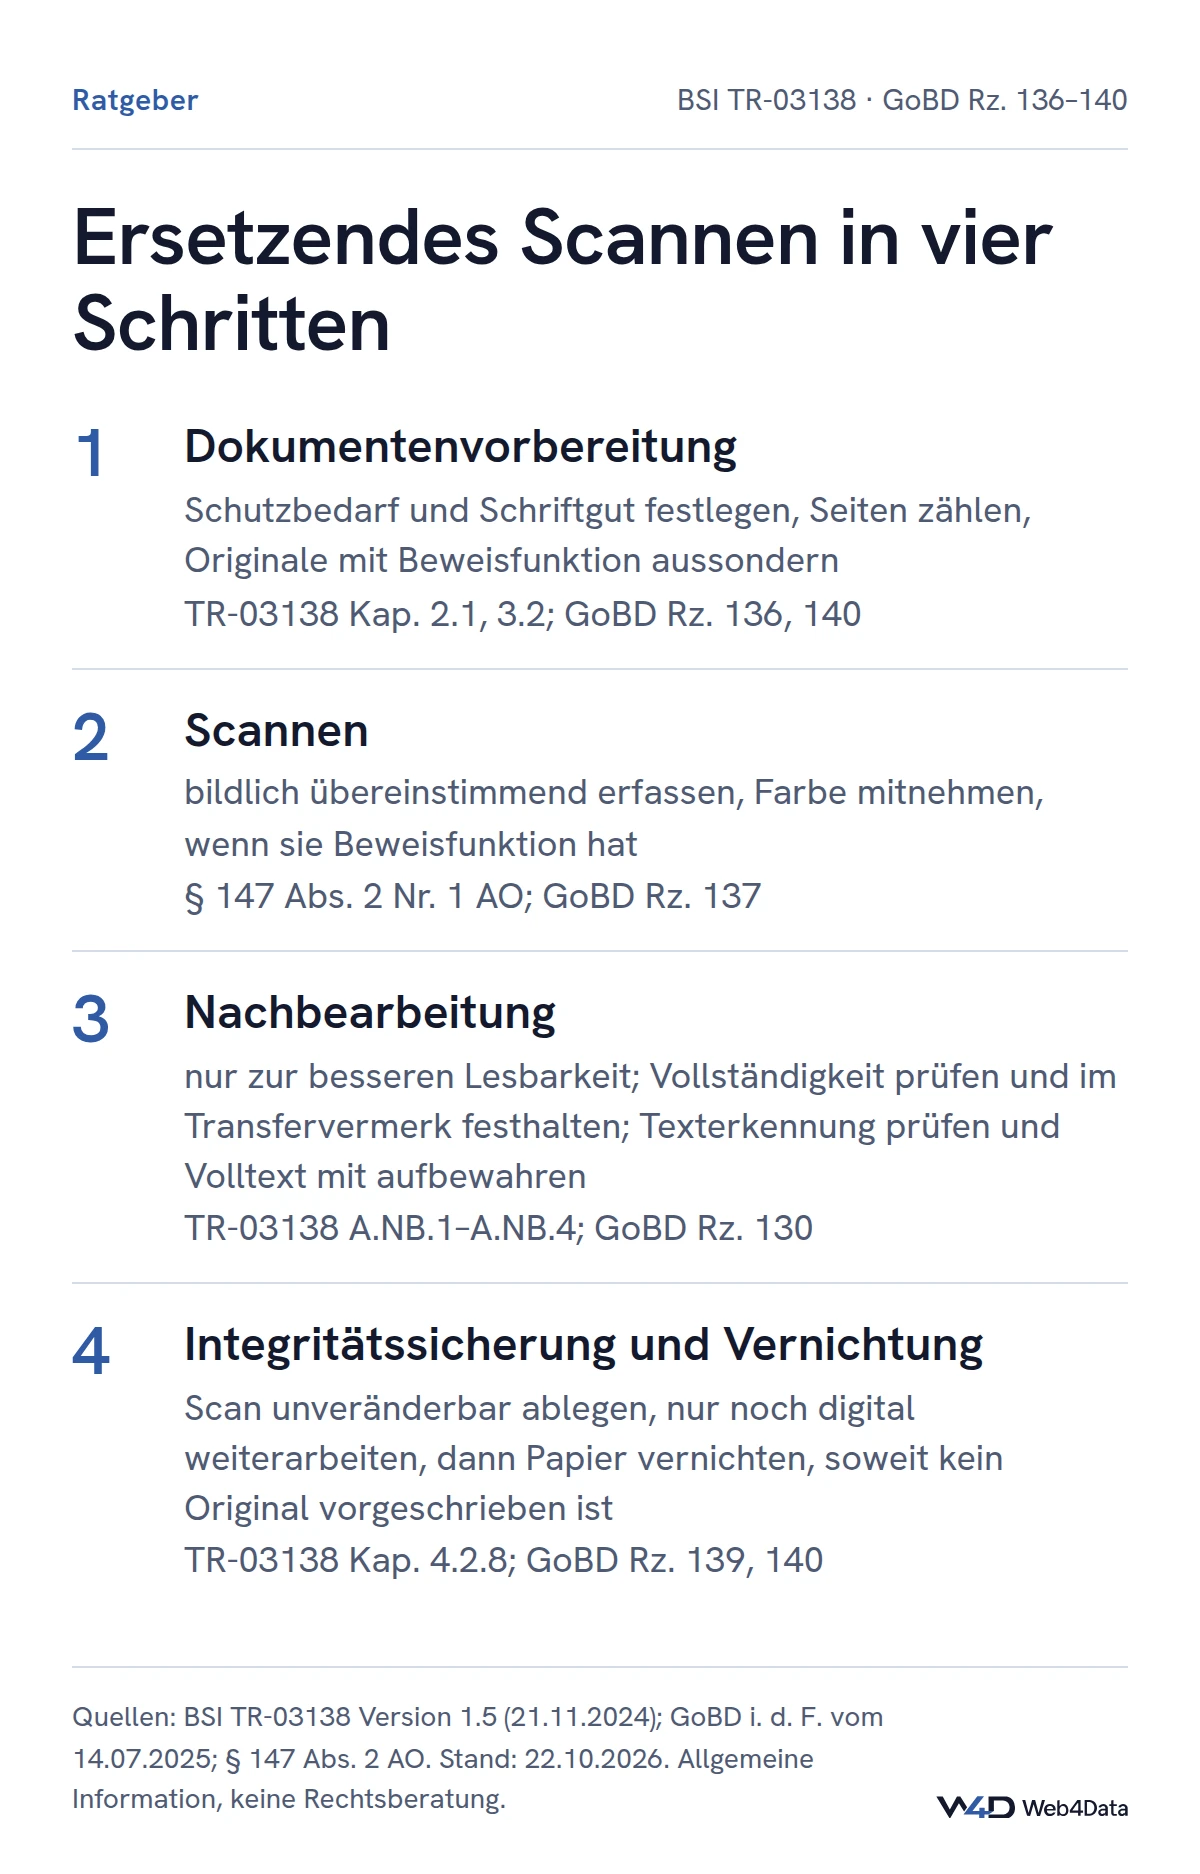
Ersetzendes Scannen heißt: Das Papier wird erfasst und danach vernichtet, die elektronische Fassung tritt an seine Stelle. Für steuerlich bedeutsame Unterlagen erlaubt § 147 Abs. 2 AO die Aufbewahrung als Wiedergabe auf einem Bild- oder Datenträger, wenn die Wiedergabe mit empfangenen Briefen und Buchungsbelegen bildlich übereinstimmt und während der gesamten Frist verfügbar, unverzüglich lesbar und maschinell auswertbar ist. Ausgenommen sind Jahresabschlüsse und die Eröffnungsbilanz.
Die GoBD (BMF-Schreiben vom 28.11.2019, BStBl I S. 1269, zuletzt geändert durch BMF-Schreiben vom 14.07.2025, GZ IV D 2 - S 0316/00128/005/088) konkretisieren das:
- Das Verfahren ist zu dokumentieren; empfohlen wird eine Organisationsanweisung, die regelt, wer erfasst, wann erfasst wird, welches Schriftgut erfasst wird, wie Lesbarkeit und Vollständigkeit kontrolliert und Fehler protokolliert werden (Rz. 136).
- Farbe ist mitzuerfassen, wenn ihr Beweisfunktion zukommt, etwa bei farbigen Bearbeitungsvermerken (Rz. 137).
- Für Besteuerungszwecke ist weder eine elektronische Signatur noch ein Zeitstempel erforderlich (Rz. 138).
- Nach dem Erfassen wird nur noch mit der elektronischen Fassung gearbeitet; das Papier ist dem Bearbeitungsgang zu entziehen (Rz. 139).
- Danach dürfen Papierdokumente vernichtet werden, soweit sie nicht nach anderen Vorschriften im Original aufzubewahren sind. Ob ein Original wegen seiner Beweiskraft zusätzlich aufbewahrt wird, müssen Sie selbst entscheiden (Rz. 140).
- Wird ein Scan per Texterkennung durchsuchbar gemacht, ist der Volltext nach Prüfung und Korrektur ebenfalls aufzubewahren (Rz. 130).
Beweiskraft und die Technische Richtlinie RESISCAN
Das Steuerrecht beantwortet nicht, ob ein Scan vor Gericht so viel wert ist wie das Papier. Ein Scan ist grundsätzlich kein Original. Eine besondere Beweisregel gibt es nur für öffentliche Urkunden, die eine Behörde oder eine mit öffentlichem Glauben versehene Person nach dem Stand der Technik scannt (§ 371b ZPO). Vertragsoriginale, Vollmachten oder Urkunden mit Unterschrift sollten Sie deshalb einzeln prüfen, bevor Sie sie vernichten.
Als Maßstab für einen sorgfältigen Scanprozess hat das BSI die Technische Richtlinie TR-03138 „Ersetzendes Scannen“ (RESISCAN) herausgegeben, aktuell Version 1.5 vom 21.11.2024. Sie gliedert den Prozess in Dokumentenvorbereitung, Scannen, Nachbearbeitung und Integritätssicherung, verlangt eine Schutzbedarfsanalyse und einen Transfervermerk, in dem unter anderem das Ergebnis der Vollständigkeitsprüfung festgehalten wird. Eine Zertifizierung ist keine Pflicht; das BSI versteht die Richtlinie als Handlungsleitfaden, Version 1.5 umfasst auch das mobile Scannen.
Wie sicher die digitale Handakte sein muss
Eine elektronische Akte ist nur so gut wie ihre Unveränderbarkeit und Verfügbarkeit. Die GoBD verlangen, dass einmal erfasste Informationen nicht unterdrückt oder ohne Kenntlichmachung überschrieben, gelöscht oder geändert werden können (Rz. 108), und dass das System gegen Verlust und unberechtigte Veränderungen gesichert ist (Rz. 103). Ein Systemwechsel entbindet nicht: Die Daten müssen weiter lesbar und auswertbar bleiben (Rz. 142 f.).
Datenschutzrechtlich verlangt Art. 32 DSGVO geeignete technische und organisatorische Maßnahmen, darunter Verschlüsselung, die dauerhafte Sicherung von Vertraulichkeit, Integrität und Verfügbarkeit sowie die rasche Wiederherstellung nach einem Zwischenfall. Bewährt haben sich:
- Versionen statt Überschreiben, mit Prüfsumme je Version
- Ablage in einem Langzeitformat wie PDF/A
- Rollen- und Rechtekonzept, protokollierte Zugriffe
- Datensicherung mit regelmäßig geprobter Wiederherstellung
- Verfahrensdokumentation, die den Weg vom Posteingang bis zur Löschung beschreibt
Wann gelöscht werden muss
Aufbewahren ist nur die halbe Pflicht. Personenbezogene Daten dürfen nur so lange gespeichert werden, wie es für ihre Zwecke erforderlich ist (Art. 5 Abs. 1 lit. e DSGVO, „Speicherbegrenzung“). Sind sie nicht mehr notwendig, sind sie zu löschen (Art. 17 Abs. 1 lit. a DSGVO). Das Recht auf Löschung gilt aber nicht, soweit eine gesetzliche Pflicht die Aufbewahrung verlangt oder die Daten zur Geltendmachung, Ausübung oder Verteidigung von Rechtsansprüchen erforderlich sind (Art. 17 Abs. 3 lit. b und e DSGVO).
Für eine Kanzlei ergibt sich daraus ein Löschkonzept in drei Schritten:
- Fristende je Dokumentart bestimmen: Handakte sechs Jahre nach Ablauf des Jahres der Mandatsbeendigung, Buchungsbelege acht Jahre, Bücher zehn Jahre, jeweils ab Jahresende.
- Gründe für längeres Aufbewahren prüfen: laufende Festsetzungsfristen (§ 147 Abs. 3 Satz 5 AO), drohende Haftungsfragen, ein noch offenes Verfahren.
- Löschen und dokumentieren: einmal jährlich, nach Jahreswechsel, mit Vermerk, was wann gelöscht wurde. Sicherungskopien gehören in das Konzept.
Wie JuristData die digitale Handakte unterstützt
JuristData legt Dokumente mit Versionierung ab: Jede Version erhält eine SHA-256-Prüfsumme und lässt sich wiederherstellen. Dokumente können in PDF/A umgewandelt und auf Konformität geprüft werden; Texterkennung macht Scans durchsuchbar, die Volltextsuche findet sie wieder. Die Verfahrensdokumentation und das Löschkonzept Ihrer Kanzlei ersetzt das nicht. Ob Ihr Verfahren den GoBD entspricht, ergibt sich aus Technik, Abläufen und Dokumentation zusammen.
Fragen und Antworten
Wie lange muss ich eine Handakte aufbewahren?
Darf ich Papierakten nach dem Einscannen wegwerfen?
Brauche ich ein BSI-Zertifikat für das Scannen?
Gelten seit 2025 noch zehn Jahre für Rechnungen?
Muss ich alte Akten nach Fristablauf löschen?
Quellen
- § 50 BRAO – Handakten, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 147 AO – Ordnungsvorschriften für die Aufbewahrung von Unterlagen, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- Art. 97 § 19a EGAO – Aufbewahrungsfristen (Übergang), Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 257 HGB – Aufbewahrung von Unterlagen, Aufbewahrungsfristen, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 6 HGB, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 13 GmbHG – Juristische Person; Handelsgesellschaft, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- § 371b ZPO – Beweiskraft gescannter öffentlicher Urkunden, Bundesministerium der Justiz (gesetze-im-internet.de), abgerufen am 22.10.2026
- GoBD; 2. Änderung aufgrund verschiedener gesetzlicher Änderungen (BMF-Schreiben vom 14.07.2025), Bundesministerium der Finanzen, abgerufen am 22.10.2026
- GoBD (BMF-Schreiben vom 28.11.2019), Amtliches AO-Handbuch 2026, Anhang 33, Bundesministerium der Finanzen, abgerufen am 22.10.2026
- BSI TR-03138 Ersetzendes Scannen (RESISCAN), Bundesamt für Sicherheit in der Informationstechnik, abgerufen am 22.10.2026
- Verordnung (EU) 2016/679 (Datenschutz-Grundverordnung), Amt für Veröffentlichungen der EU (EUR-Lex), abgerufen am 22.10.2026
Redaktion Web4Data · aktualisiert am 22.10.2026
Allgemeine Information mit Stand 22.10.2026, keine Rechtsberatung. Für verbindliche Auskünfte ziehen Sie bitte fachkundigen Rat heran.
Weiterführend
Weitere Ratgeber
Lernen Sie JuristData kennen
Wir zeigen Ihnen die Software unverbindlich und erstellen ein passendes Angebot.