E-Rechnung für Kanzleien: Pflichten ab 2027
Für Leistungen ab 2027 müssen Kanzleien mit mehr als 800.000 Euro Vorjahresumsatz Unternehmermandanten eine E-Rechnung ausstellen, alle übrigen ab 2028. Was das Gesetz verlangt und wo Sie genau hinsehen sollten.
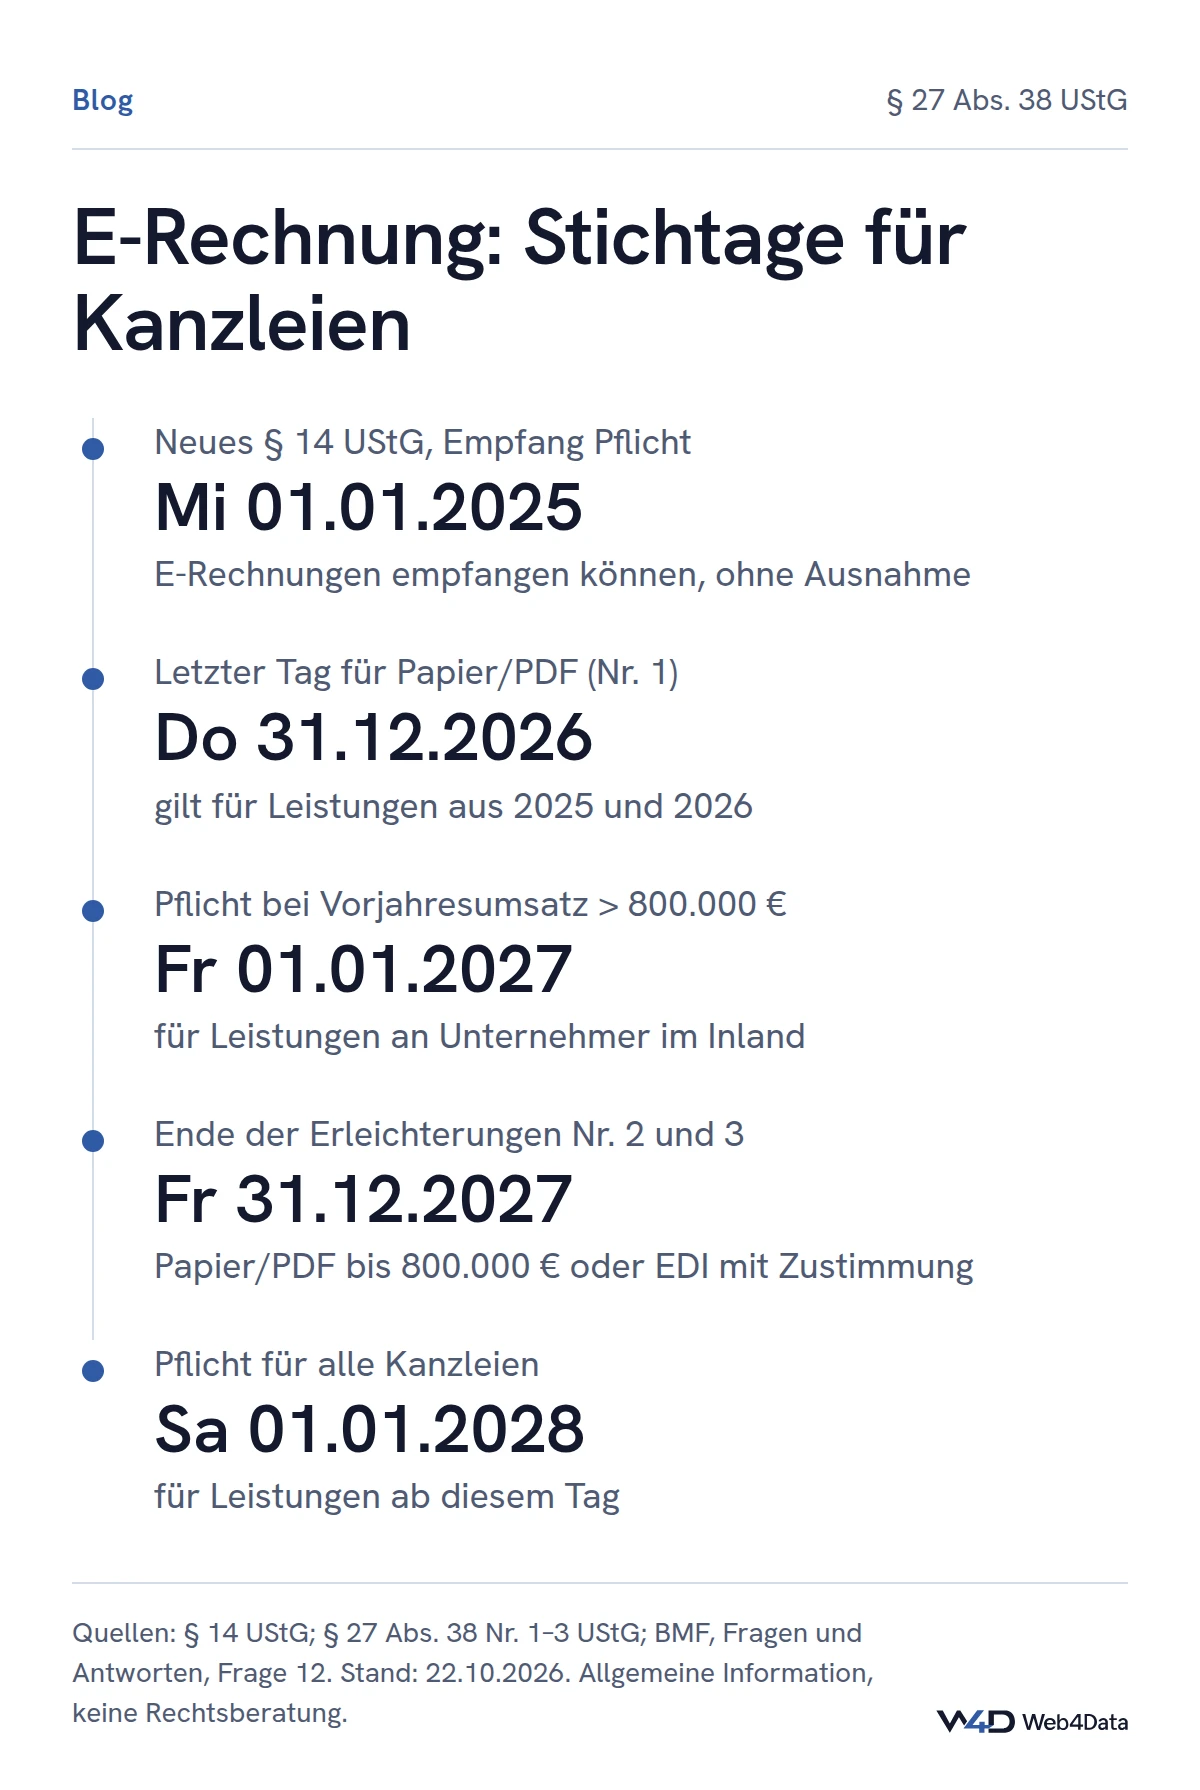
Seit dem 1. Januar 2025 gilt eine neue Fassung von § 14 UStG. Zwischen inländischen Unternehmern ist danach grundsätzlich eine elektronische Rechnung zu verwenden. Weil das Gesetz Übergangsfristen vorsieht, haben viele Kanzleien bisher weiter Rechnungen auf Papier oder als PDF verschickt. Diese Schonfrist läuft in zwei Stufen aus: für einen Teil der Kanzleien mit Leistungen ab dem 1. Januar 2027, für alle übrigen ein Jahr später. Dieser Beitrag zeigt, was § 14 und § 27 Abs. 38 UStG regeln und welche Fragen Sie mit Ihrer Steuerberatung klären sollten.
Was eine E-Rechnung ist und was nicht
Eine elektronische Rechnung ist nach § 14 Abs. 1 Satz 3 UStG eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Das Format muss der europäischen Norm für die elektronische Rechnungsstellung entsprechen oder zwischen den Beteiligten vereinbart sein und die vollständige Übernahme der Pflichtangaben in ein normgerechtes Format erlauben (§ 14 Abs. 1 Satz 6 UStG). Alles andere, also Papier und auch ein einfaches PDF per E-Mail, ist eine „sonstige Rechnung“ (§ 14 Abs. 1 Satz 4 UStG).
Nach der Verwaltungsauffassung erfüllen die in Deutschland verbreiteten Formate XRechnung und ZUGFeRD ab Version 2.0.1 die Anforderungen, bei ZUGFeRD mit Ausnahme der Profile MINIMUM und BASIC-WL (Fragen und Antworten des Bundesfinanzministeriums, Frage 7; Abschnitt 14.1 Abs. 12 UStAE in der Fassung des BMF-Schreibens vom 15.10.2025). Welches zulässige Format Sie verwenden, ist nach dem BMF-Schreiben eine Frage zwischen den Vertragsparteien.
Wann die Pflicht für Kanzleien greift
Die Pflicht zur E-Rechnung hängt daran, dass überhaupt eine umsatzsteuerliche Rechnungspflicht besteht. Nach § 14 Abs. 2 Satz 2 Nr. 1 UStG ist eine Rechnung innerhalb von sechs Monaten auszustellen, wenn Sie eine Leistung an einen anderen Unternehmer für dessen Unternehmen erbringen. Sie ist als E-Rechnung auszustellen, wenn Sie und Ihr Mandant im Inland ansässig sind. Für Kanzleien heißt das:
- Mandanten mit Unternehmen (Gewerbetreibende, Freiberufler, Gesellschaften, auch Vermieter), die Sie für ihr Unternehmen beauftragen: E-Rechnung, sobald die Übergangsfrist für Sie endet.
- Privatmandanten: keine E-Rechnungspflicht. Das Bundesfinanzministerium stellt klar, dass Rechnungen an Endverbraucher nicht unter die Regelung fallen (Fragen und Antworten, Frage 4).
- Juristische Personen, die nicht Unternehmer sind, etwa viele Vereine: Rechnungspflicht nach Nr. 2, aber eine sonstige Rechnung genügt (Frage 4 und 5).
- Kleinbeträge mit einem Gesamtbetrag bis 250 Euro (§ 33 Satz 4 UStDV) und Rechnungen von Kleinunternehmern (§ 34a Satz 4 UStDV) dürfen immer als sonstige Rechnung übermittelt werden.
- Öffentliche Auftraggeber: Hier gelten zusätzlich eigene Vorschriften, für den Bund die E-Rechnungsverordnung. Das Bundesfinanzministerium weist darauf hin, dass beide Regelwerke nebeneinander zu beachten sind (Frage 4a).
Ein Fall, den Sie im Einzelfall prüfen lassen sollten: Wer bei Zahlung durch eine Rechtsschutzversicherung umsatzsteuerlich Leistungsempfänger ist, entscheidet darüber, ob eine E-Rechnung nötig ist.
Die Übergangsfristen nach § 27 Abs. 38 UStG
Abweichend von § 14 Abs. 1 und 2 UStG erlaubt § 27 Abs. 38 UStG drei Erleichterungen:
| Leistung ausgeführt | Erleichterung | Rechnung bis | Voraussetzung |
|---|---|---|---|
| 2025 und 2026 | Papier oder, mit Zustimmung des Empfängers, anderes elektronisches Format (z. B. PDF) | 31.12.2026 | keine (Nr. 1) |
| 2027 | Papier oder, mit Zustimmung des Empfängers, anderes elektronisches Format | 31.12.2027 | Gesamtumsatz im Vorjahr nicht mehr als 800.000 Euro (Nr. 2) |
| 2027 | elektronischer Datenaustausch (EDI), der kein E-Rechnungsformat ist | 31.12.2027 | Zustimmung des Empfängers (Nr. 3) |
Maßgeblich für die 800.000-Euro-Grenze ist der Gesamtumsatz nach § 19 Abs. 2 UStG, also die nach vereinnahmten Entgelten berechnete Summe der steuerbaren Umsätze, gekürzt um bestimmte steuerfreie Umsätze. Für Leistungen im Jahr 2027 kommt es auf den Gesamtumsatz des Jahres 2026 an.
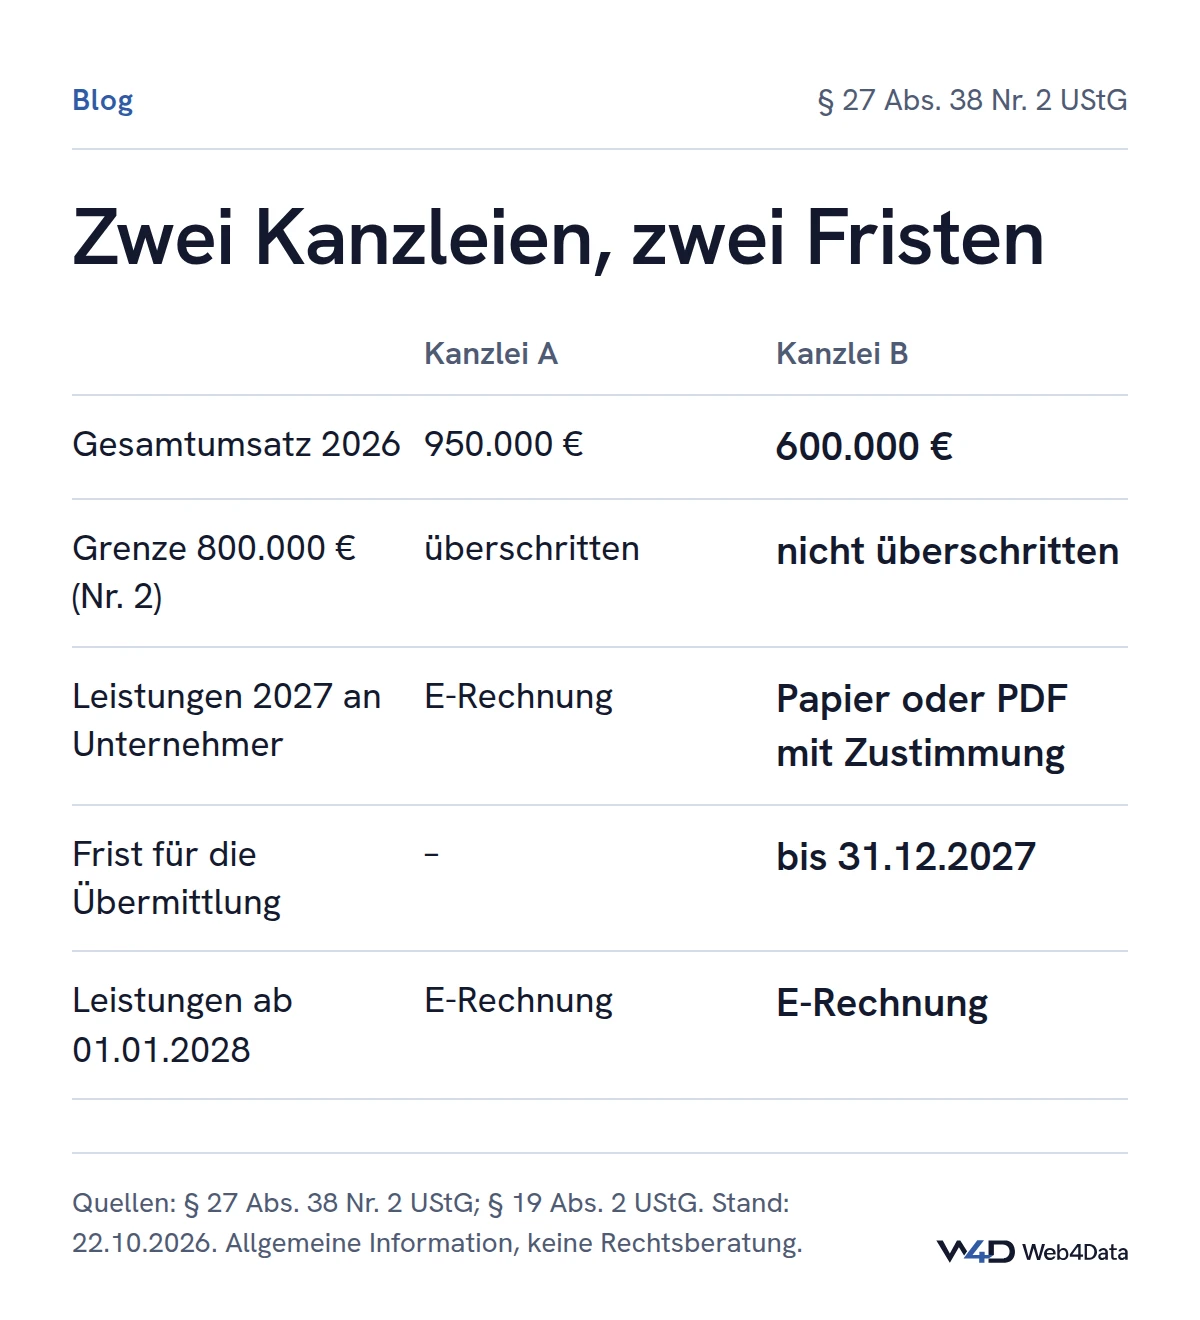
Zwei Beispiele: Eine Kanzlei mit einem Gesamtumsatz von 950.000 Euro im Jahr 2026 muss Unternehmermandanten für Leistungen ab dem 1. Januar 2027 E-Rechnungen stellen. Eine Kanzlei mit 600.000 Euro darf für Leistungen im Jahr 2027 noch Papier oder, mit Zustimmung, ein PDF verwenden, wenn die Rechnung bis zum 31.12.2027 übermittelt wird. Für Leistungen ab dem 1. Januar 2028 gilt die Pflicht für beide.
Achten Sie auf die Abrechnung über den Jahreswechsel. Nach dem Wortlaut von Nr. 1 gilt die Erleichterung für Leistungen aus 2025 und 2026 nur für Rechnungen, die bis zum 31.12.2026 übermittelt werden. Nr. 2 erfasst nur Leistungen ab dem 1. Januar 2027. Wenn Sie eine Leistung aus dem Jahr 2026 erst im Jahr 2027 abrechnen, sollten Sie mit Ihrer Steuerberatung klären, ob eine E-Rechnung nötig ist. Ebenso offen für den Einzelfall ist, wie die Grenze bei einer Kanzlei anzuwenden ist, die erst 2027 gegründet wird und noch keinen Vorjahresumsatz hat.
Empfangen müssen Sie schon heute
Unabhängig von den Ausstellungsfristen müssen inländische Unternehmer seit dem 1. Januar 2025 E-Rechnungen empfangen können; Ausnahmen sind nicht vorgesehen. Dafür genügt nach dem Bundesfinanzministerium bereits ein E-Mail-Postfach (Fragen und Antworten, Frage 12). Weil eine XRechnung keine lesbare Ansicht enthält, brauchen Sie ein Programm zur Anzeige; die Finanzverwaltung bietet dafür einen Betrachter über ELSTER an (Frage 12a). Bei hybriden Formaten wie ZUGFeRD sind die Daten im strukturierten Teil maßgeblich, nicht das Bild.
Was die Kanzleirechnung zusätzlich braucht
Für Anwaltsrechnungen gelten neben dem Umsatzsteuerrecht die Anforderungen des Vergütungsrechts. Nach § 10 Abs. 1 RVG können Sie die Vergütung nur aufgrund einer dem Auftraggeber mitgeteilten Berechnung in Textform fordern. Die Berechnung muss die einzelnen Gebühren und Auslagen, Vorschüsse, eine kurze Bezeichnung des Gebührentatbestands, die angewandten Nummern des Vergütungsverzeichnisses und bei Wertgebühren den Gegenstandswert enthalten (§ 10 Abs. 2 RVG). Da bei einer E-Rechnung der strukturierte Teil maßgeblich ist, sollten diese Angaben dort in den Rechnungspositionen stehen und nicht nur in einem beigefügten Schreiben. Ob eine reine XRechnung die Berechnung nach § 10 RVG allein erfüllt, sollten Sie fachlich prüfen lassen.
Aufbewahrt werden muss bei einer E-Rechnung zumindest der strukturierte Teil, und zwar unversehrt in seiner ursprünglichen Form; die Frist nach § 14b Abs. 1 UStG beträgt acht Jahre (Fragen und Antworten, Frage 13).
Prüfliste für Ihre Kanzlei
- Gesamtumsatz 2026 nach § 19 Abs. 2 UStG mit der Steuerberatung ermitteln: über oder unter 800.000 Euro?
- Mandantenbestand einteilen: Unternehmer mit Sitz im Inland, Privatpersonen, nichtunternehmerische juristische Personen, öffentliche Stellen.
- Format festlegen (XRechnung oder ZUGFeRD ab 2.0.1, nicht MINIMUM oder BASIC-WL) und mit wichtigen Mandanten den Übermittlungsweg abstimmen.
- Rechnungen vor dem Versand prüfen lassen; das Bundesfinanzministerium empfiehlt eine Validierung bei Erstellung und Versand (Frage 7).
- Angaben nach § 10 Abs. 2 RVG in den strukturierten Rechnungspositionen abbilden.
- Leistungen aus 2026 möglichst noch im Jahr 2026 abrechnen oder die Behandlung im Jahr 2027 vorab klären.
- Empfang und Archivierung eingehender E-Rechnungen regeln: Postfach, Anzeigeprogramm, unveränderte Ablage für acht Jahre.
In JuristData können Ihre Mandanten Rechnungen im Mandantenportal abrufen, auch als E-Rechnung im Format XRechnung 3.0.
Quellen
- § 14 UStG – Ausstellung von Rechnungen (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 22.10.2026
- § 27 Abs. 38 UStG – Anwendungsvorschriften (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 22.10.2026
- § 19 UStG – Besteuerung der Kleinunternehmer, Abs. 2 Gesamtumsatz (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 22.10.2026
- § 33 UStDV – Rechnungen über Kleinbeträge (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 22.10.2026
- § 34a UStDV – Rechnungen von Kleinunternehmern (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 22.10.2026
- § 10 RVG – Berechnung (Bundesministerium der Justiz, gesetze-im-internet.de), abgerufen am 22.10.2026
- BMF-Schreiben vom 15.10.2025, Einführung der obligatorischen elektronischen Rechnung, GZ III C 2 - S 7287-a/00019/007/243 (Bundesministerium der Finanzen), abgerufen am 22.10.2026
- Fragen und Antworten zur Einführung der obligatorischen E-Rechnung, Stand März 2026 (Bundesministerium der Finanzen), abgerufen am 22.10.2026
Stand: 22.10.2026. Allgemeine Information, keine Rechtsberatung. Steuerliche Fragen im Einzelfall klären Sie bitte mit Ihrer Steuerberatung.
Weitere Beiträge zum Thema
Die passende Software zu Ihrem Fachgebiet
Drei Produkte auf einer Plattform: ClockData, JuristData und NotData.